

近日,万华化学与兴发集团联合推进的湖北远安杨柳东磷矿项目再次受到市场关注。
项目主体远安兴华矿业有限公司由兴发集团、万华化学和宜昌地方国资平台分别持股45%、40%和15%。该公司于2024年11月以约6.175亿元竞得湖北省远安县杨柳东矿区磷矿探矿权。
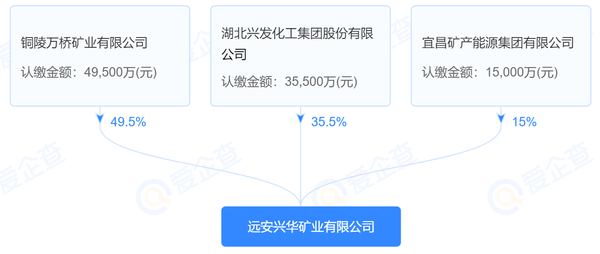
公开信息显示,杨柳东矿区面积约10.0053平方公里,探矿权出让年限为5年。
兴发集团此前披露的矿区推断资源量约为1.56亿吨。随着勘查工作推进,2026年的项目资料又出现约2.06亿吨的资源量口径。最终仍要以矿产资源储量评审备案及后续矿权文件为准。
目前,杨柳东项目正在按照400万吨/年的设计规模推进矿山工程,项目总投资53.2亿元,2026年以来,项目已陆续开展矿山设计、环境影响评价和电力配套等前期工作。
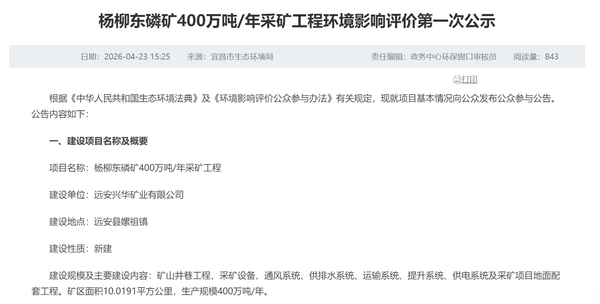
需要注意的是,项目当前取得的是探矿权,矿山仍处于从勘查向建设转换的阶段。
一、万华化学为何要向上游找矿?
万华化学过去给市场留下的主要印象,是聚氨酯、石化和精细化学品龙头。
近几年,公司持续进入锂电池材料领域,对磷源的稳定供应提出了更直接的要求。磷矿石经过选矿、湿法磷酸和净化,可以进一步用于生产磷酸铁等材料,并进入磷酸铁锂产业链。
对一家向新能源材料延伸的大型化工企业而言,只建设下游装置并不够。
磷矿价格、矿石品位、杂质含量以及供应稳定性,都会影响湿法磷酸和磷酸铁的生产成本。尤其是电池材料对铁、铝、镁、重金属等杂质控制要求更高,“有磷酸”并不等于能够长期稳定地提供合格的电池级磷源。
万华化学对磷资源的关注并非从杨柳东项目才开始。
2023年11月,公司曾与相关方签署铜陵化学工业集团股权变更框架协议。初步方案提出,铜化集团分立后,万华化学及关联方拟取得化工业务公司不低于51%的股权,并拟持有承接矿业等非化工业务的新公司34%股权,整体交易金额暂定不超过60亿元。万华当时明确表示,参股矿业板块有助于保障磷矿资源,解决未来磷资源需求瓶颈。
不过,这一方案随后发生了明显变化。
2024年2月,万华化学披露的实际交易调整为,由全资子公司万华化学集团电池科技有限公司受让安纳达15.20%股份和六国化工5.00%股份,合计交易金额约4.14亿元。公开公告中没有显示万华取得原方案所述矿业公司34%股权。
因此,铜化集团交易更像是万华寻找磷资源入口的一次尝试;杨柳东项目则把这一需求落实到了清晰的矿权和项目公司层面。
万华并非独自进入矿山开发,而是选择与兴发集团及地方国资合作,也反映出矿山开发所需的资源经验、属地协调和长期投入。
二、兴发集团继续扩大磷矿版图
与万华化学不同,兴发集团本身就是国内磷化工一体化企业。公司在湖北兴山长期布局磷矿,并向黄磷、湿法磷酸、净化磷酸、磷酸盐和精细化学品延伸。对兴发而言,与万华共同开发杨柳东,不只是出售矿石,也是在为下游高附加值材料寻找新的合作空间。
近几年,兴发集团扩充磷矿资源的节奏明显加快。除兴山地区的树崆坪、瓦屋、后坪等矿山外,公司还通过控股或参股方式进入保康、远安等矿区。
其中,桥沟磷矿是较有代表性的一步。早在2015年,兴发集团全资子公司保康楚烽就以约3.02亿元收购桥沟矿业50%股权。2025年8月,保康楚烽又以约8.55亿元收购剩余50%股权,桥沟矿业由此成为兴发集团全资孙公司。
公告显示,桥沟磷矿保有资源储量约1.85亿吨,平均品位约22.80%。2026年,桥沟矿业完成采矿权变更,新采矿许可证对应的设计生产规模由200万吨/年提高到280万吨/年。目前项目仍在推进采矿工程建设,资源控制已经进一步落实,但形成稳定产量仍需时间。
兴发集团还通过参股宜安实业布局麻坪磷矿。该矿探明资源储量约3.15亿吨,设计开采规模为400万吨/年,并于2025年11月取得安全生产许可证后正式投产。兴发集团通过控股子公司间接持有宜安实业26%股权,因此项目全部储量和产能不能直接视为兴发的权益储量和权益产能。
兴发集团最新年报口径:拥有采矿权的磷矿资源储量约6.25亿吨;磷矿石设计产能642.2万吨/年;此外仍有荆州荆化、杨柳东等探矿或“探转采”项目。
三、一方有矿,一方有工程和市场
万华与兴发的合作并不止于杨柳东磷矿。双方已经围绕磷化工和新能源材料设立多个合作平台。
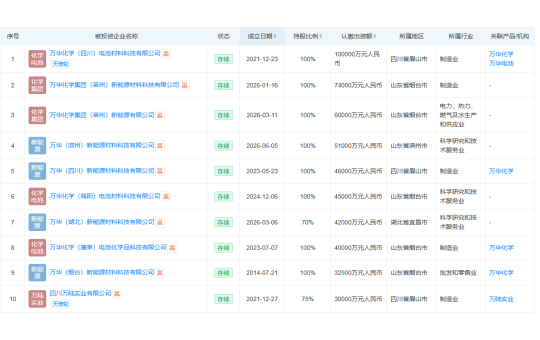
远安兴华磷化工有限公司由兴发集团持股51%、万华化学持股49%,公开项目包括3.5万吨/年磷系阻燃剂。万华控股、兴发参股的万华(湖北)新能源材料有限公司,还在湖北宜都推进一期24万吨/年铁法磷酸铁及配套项目,地方政府公开信息显示项目预计2027年投产。
从合作条件看,兴发提供的不只是磷矿石。公司已经形成从矿山、选矿到湿法磷酸、净化磷酸和精细磷酸盐的生产基础。
万华带来的也不只是资金,还包括大型化工项目建设、连续化生产、工艺研发、质量管理和下游客户开发能力。
双方要做的,是把上游资源稳定性转化为下游产品的成本和质量优势。磷矿靠近磷酸和材料项目,可以减少大宗原料的长距离运输;硫酸、公用工程、余热和副产品也可以在园区内协同。
对于电池材料来说,矿源稳定还有利于控制不同批次原料的杂质波动。
四、磷矿的稀缺,关键不只在数量
磷是农作物生长所需的重要元素,磷肥仍是磷矿最大的消费方向。新能源材料需求增长,为磷酸铁、磷酸铁锂等产品带来了新的增量,但目前还没有改变农业需求占主导的基本格局。因此,磷矿市场同时受到粮食安全、新能源周期、硫磺价格和环保政策影响。
从全球看,磷矿并非总量即将枯竭。美国地质调查局公布的2025年资料估算,2024年全球磷矿石产量约2.4亿吨,全球储量约740亿吨。不过,全球资源分布高度集中,摩洛哥及西撒哈拉占据大部分储量。中国既是主要生产国,也是主要消费国,资源保障具有长期意义。
对国内企业来说,真正稀缺的是能够长期稳定开采、具有经济选矿价值,并能与磷酸净化和环保设施匹配的矿山。不同磷矿的品位和杂质差异很大,会直接影响选矿成本、磷酸收率以及净化难度。同时,湿法磷酸会副产大量磷石膏,尾矿、废水和磷石膏的处置能力,也会限制项目的有效产量。
矿权开发周期同样不可忽视。从探矿权到完成勘查、储量备案、探转采,再到环评、安全设施建设和正式投产,通常需要较长时间。
结语
万华化学和兴发向上游布局,能够增强原料保障,却不意味着所有规划产能都会迅速转化为利润。
近几年磷酸铁和磷酸铁锂行业经历了快速扩产,产品价格、加工费和装置开工率均出现波动。项目的竞争力最终仍取决于矿石成本、湿法净化收率、环保投入、产品认证和下游订单。
对万华而言,杨柳东提供了一个更明确的磷资源入口,有助于补齐磷系材料产业链;
对兴发而言,引入大型化工企业,可以将矿山和磷酸优势进一步延伸到阻燃剂、新能源材料等下游领域。双方的合作不是简单的“买矿”,而是围绕资源开发、磷化工生产和材料应用建立更长的产业链。
从铜化集团重组方案调整,到杨柳东探矿权落地,万华的磷资源布局逐步由意向走向具体项目;从麻坪投产、桥沟收购,到联合开发杨柳东,兴发也在继续加厚资源基础。
未来几年,杨柳东能否顺利完成“探转采”,桥沟能否按计划建成,湖北磷酸铁项目能否如期投产,将决定这轮合作最终能够释放多少实际产能。
磷矿只是起点。把矿石转化为稳定、合格且具有成本竞争力的高端磷化工产品,才是这场产业链布局真正要回答的问题。



 135-8598-9242