

上个月(2026年9月),中国石化齐鲁石化乙烯装置开工建设,规模100万吨/年,预计2028年下半年竣工。
最近,位于中部地区洛阳的河南炼化百万吨乙烯项目也在加速推进。
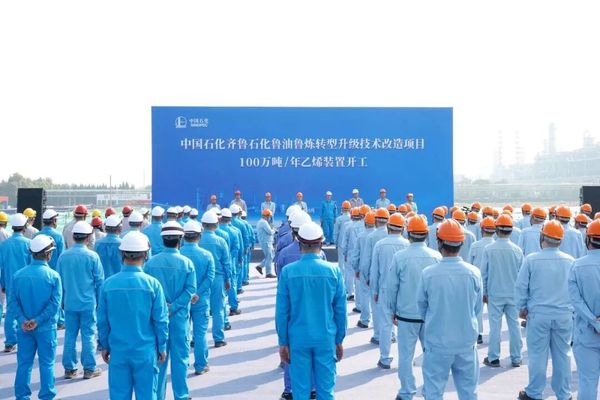
中石化齐鲁石化乙烯装置开工现场资料图。图片来源:企业官网
大家可能也都注意到,近一个时期,国内乙烯装置密集上马,很多都在持续快速推进,那么都有哪些装置正在建设或者正在进行前期工作?百万吨级乙烯装置迎来规划建设投产高峰的背后又有什么深层原因呢?
首先来看中石化系统的代表性项目。
开篇提到的齐鲁石化鲁油鲁炼项目,位于山东淄博,乙烯规模100万吨/年,已经开工建设。
河南炼化百万吨乙烯项目,位于河南洛阳,乙烯规模100万吨/年,正在进行建设。
中科炼化二期,位于广东湛江,乙烯规模120万吨/年,计划年内开工。
岳阳乙烯炼化一体化项目,位于湖南岳阳,乙烯规模100万吨/年,预计2028年竣工。
塔河炼化一体化项目,位于新疆库车,乙烯规模80万吨/年,预计2029年竣工。
然后是中石油系统的项目。
大连石化西中岛炼化一体化项目,位于辽宁大连,乙烯产能在120-140万吨/年,正在建设中。
兰州石化转型升级乙烯改造项目,位于甘肃兰州,乙烯规模120万吨/年,前期工作基本完成,即将全面建设。
呼和浩特石化乙烷制乙烯,位于内蒙古鄂尔多斯,乙烯规模100万吨/年,预计2029年完工,近期完成了社会稳定风险评估公示。
合资项目方面:
福建中沙古雷乙烯项目,位于福建漳州,乙烯规模150万吨/年,预计今年投产。沙特基础工业公司(SABIC)与福建省地方国企福建能源石化集团合资。
华锦阿美精细化工项目,位于辽宁盘锦,乙烯规模165万吨/年,预计今年投产。外资方也是沙特,中资控制方是央企中国兵器工业集团下属的北方华锦化学工业集团有限公司。
中海壳牌惠州三期乙烯项目,位于广东惠州,乙烯规模160万吨/年,目前正在建设期。是中海油和壳牌各50%合资项目。
此外,近期已经投产或接近投产的项目还有:
中石油广西石化120万吨/年乙烯(2025年10月投产)、外商独资的巴斯夫湛江一体化基地100万吨/乙烯(2026年1月)、中石油独山子石化塔里木二期120万吨/年乙烯(已中交,待试车)等。
目前国内的乙烯到底还有多大的缺口,为何仍有如此多的项目在推进,我们尝试着分析几方面深层原因。
首先还是老生常谈的“减油增化”问题。大家可能都知道,我国的成品油消费已经达峰,甚至是“过峰”,开始逐年下降,传统面向成品油的炼厂未来有相当数量都要进行“减油增化”的转型,多输出化工产品,减少燃料油的产出量。我们暂且不论减油增化的产业链规划方案是否有同质化倾向,但是成品油消费未来加速下行是一个比较确定性的趋势。
第二个背景就是石脑油裂解制乙烯大型装置相关技术的国产化已经基本完成。在公开报道中,中石化披露,齐鲁石化等百万吨级乙烯项目的设备国产化率已经相当接近100%,关键核心设备已经实现自主可控;中石油方面还投运了国内首套电裂解炉,消纳绿电的同时也降低了项目的碳排放,为碳中和贡献力量。
其次,不能忽略的一个因素,就是海外乙烯装置的关停退出。我们此前持续关注,日本的乙烯产量和产能规模在快速下降,韩国也由官方出面,协调多家大型石化企业削减合并乙烯装置产能。此外,欧洲方面由于能源成本和各方面合规成本(环境、碳排、劳工等)持续高位运行,也出现产能滑坡。国际产业链供应链出现一定程度的替代需求,因此也推动了我国的乙烯装置快速布局,特别是一些欧美外资企业,也持续加大在华投资力度。
最后就是国内实际需求方面。我们回想,在“十三五”末,“十四五”初的时候,大约在2020-2021年,我们国家的乙烯自给率大约在六成到七成之间,对于一个最为基础的核心化工原料来说,缺口还是比较大的,因此全国多地布局了一大批乙烯装置。
经过几年发展,目前乙烯如果按纯单体的自给率来说,已经接近100%。但是一些烯烃(乙烯、丙烯)下游衍生品,特别是一些高端牌号聚合物,随着国内光伏、高端包装材料、特种工程塑料、医用材料等的发展,仍然需要进口,对于乙烯的当量缺口仍然高达千万吨量级,有数据分析认为国内目前按全部下游衍生品折算的乙烯当量自给率仅为八成左右,因此仍有如此之多的乙烯装置在推进,也就不难理解了。


 135-8598-9242